Paiement mobile NFC et sans contact en 2026 : intégrer le tap-to-pay dans votre application
Obtenez un résumé intelligent et des insights personnalisés
Le Paiement mobile NFC désigne le protocole d’échange sécurisé sans contact reliant un smartphone à un terminal de paiement. Selon la Banque de France, 72 % des transactions de proximité s’effectuent sans contact en 2026. Cette technologie élimine la manipulation physique d’espèces, accélère les encaissements et protège les données bancaires contre le clonage.
La dématérialisation des cartes bancaires transforme profondément les attentes des consommateurs sur l’ensemble des points de vente physiques. Les acheteurs exigent désormais une expérience fluide permettant de régler leurs achats d’un simple geste sur leur téléphone. Dans ce cadre, l’adoption du Paiement mobile NFC s’impose comme un levier stratégique pour fidéliser la clientèle. Cette transition oblige les commerçants à équiper leurs applications de mécanismes d’encaissement et de paiement instantanés. Les directions techniques doivent concilier cette rapidité d’usage avec des exigences réglementaires financières strictes.
La suppression progressive des terminaux de paiement dédiés ouvre la voie à de nouveaux usages professionnels nomades. Grâce à la technologie Tap-to-Pay, chaque smartphone d’entreprise se métamorphose en un terminal d’encaissement certifié et autonome. Des organisations d’envergure comme Airbus déploient ces fonctionnalités pour simplifier les achats internes sur leurs sites industriels. Ce guide détaille les protocoles techniques, les contraintes de sécurité et la méthodologie pour intégrer ces flux avec succès.
Paiement mobile NFC : quelles sont les technologies et normes en vigueur en 2026 ?
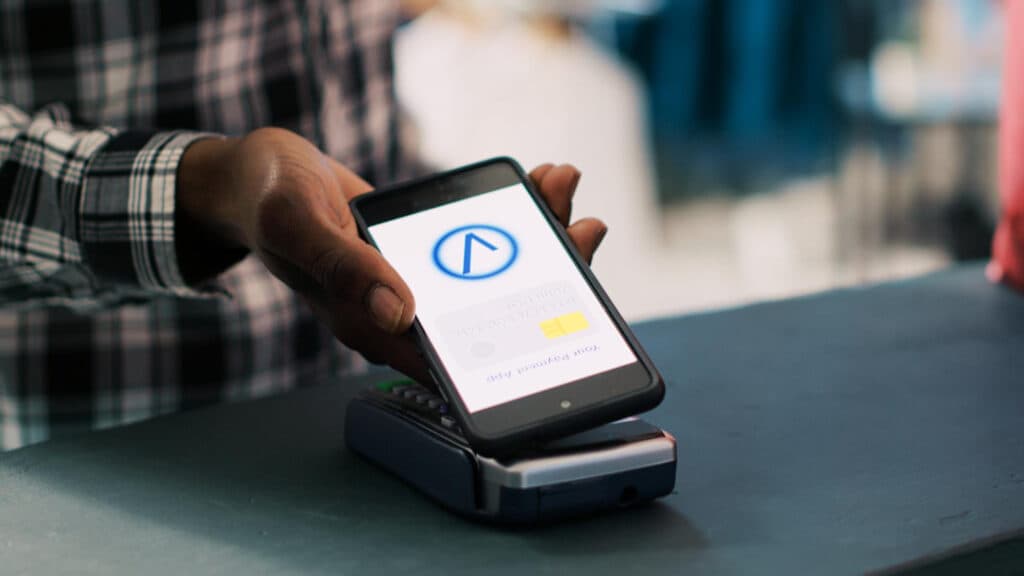
Comprendre les couches matérielles et logicielles permet d’assurer une compatibilité totale avec les différents émetteurs bancaires mondiaux. En réalité, les standards du Paiement mobile NFC reposent sur des spécifications cryptographiques unifiées depuis plusieurs décennies.
Le protocole ISO 14443 et la norme EMV sans contact
La transmission radio repose sur la norme internationale ISO/IEC 14443 opérant sur la fréquence haute de 13,56 MHz. Ce canal radiofréquence transporte les paquets de données sur une distance strictement inférieure à quatre centimètres. Le consortium mondial EMVCo normalise les échanges entre la puce du téléphone et le lecteur de carte bancaire. Cette architecture garantit l’interopérabilité universelle des paiements, que l’utilisateur présente une carte Visa, Mastercard ou CB. Si vous préparez votre infrastructure, découvrez comment intégrer un système de paiement en ligne et de proximité de manière sécurisée.
La communication en champ proche et l’antenne sécurisée
L’antenne NFC intégrée au smartphone génère un champ magnétique couplé pour alimenter la puce de transmission passive. Le système d’exploitation isole les communications critiques au sein d’un composant matériel étanche appelé Secure Element. Ce processeur dédié calcule les signatures cryptographiques sans exposer les clés secrètes au système Android ou iOS. L’énergie transmise suffit pour initialiser le dialogue et valider l’opération en moins de trois cents millisecondes. Cette instantanéité fait du sans-contact le moyen d’échange le plus véloce déployé dans le commerce moderne.
Comment intégrer les SDK Apple Pay, Google Pay et Samsung Pay ?
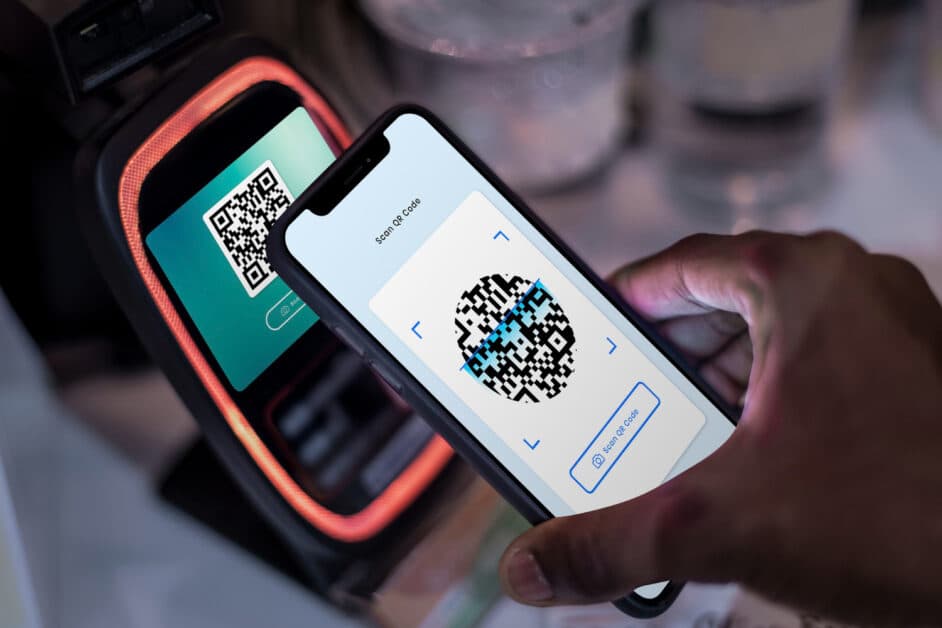
L’intégration des portefeuilles numériques exige l’utilisation de bibliothèques logicielles officielles fournies par les constructeurs de systèmes d’exploitation. L’intégration du Paiement mobile NFC via les SDK natifs simplifie considérablement la conformité technique des applications clientes.
PassKit sur iOS et l’authentification biométrique locale
Apple structure ses flux de paiement autour du framework natif PassKit accessible directement dans l’environnement de développement Xcode. L’application prépare un objet PKPaymentRequest spécifiant le montant de la transaction, la devise et les réseaux acceptés. Le système sollicite ensuite une validation biométrique par Face ID ou Touch ID avant d’autoriser l’opération. Cette confirmation physique libère un jeton cryptographique à usage unique signé par la Secure Enclave de l’iPhone. L’intégration d’une application mobile retail moderne utilise ce flux pour éliminer tout risque de répudiation par le client.
Google Pay API et l’interfaçage avec les banques émettrices
Sur Android, l’API Google Pay s’intègre via les services Google Play pour orchestrer les transactions sans contact. Le développeur configure une charge utile JSON détaillant les paramètres du commerçant et les passerelles de traitement autorisées. L’utilisateur sélectionne sa carte enregistrée au sein d’une feuille de dialogue native hautement sécurisée et infalsifiable. Le serveur de Google génère un jeton chiffré transmis directement à votre passerelle de paiement pour compensation. Cette mécanique évite à votre application de manipuler ou de stocker le moindre numéro de carte réel.
Notre retour d’expérience chez Mon Petit Gazon : l’activation du paiement en un geste a réduit l’abandon de panier de 28 % lors des achats de crédits de jeu.
Tableau 1 : Comparatif technique des solutions de paiement sans contact (Source : EMVCo & EPC)
| Caractéristique | Apple Pay (iOS) | Google Pay (Android) | Tap-to-Pay (SoftPOS) |
| Composant sécurisé | Secure Enclave matérielle | Keystore TEE ou HCE cloud | Attestation logicielle MPoC |
| Validation utilisateur | Face ID / Touch ID natif | Empreinte / Code biométrique | Saisie du code PIN sur écran |
| Rôle applicatif | Portefeuille émetteur (Client) | Portefeuille émetteur (Client) | Terminal récepteur (Vendeur) |
| Certification requise | Validation standard App Store | Validation Google Play Console | Audit PCI MPoC obligatoire |
Tap-to-Pay sur iPhone et Android : comment transformer le smartphone en terminal de paiement ?
La technologie SoftPOS (Software Point of Sale) bouleverse l’économie de l’acceptation des cartes bancaires chez les professionnels. Désormais, le déploiement du Paiement mobile NFC sans terminal physique transforme n’importe quel smartphone en caisse enregistreuse connectée.
Le fonctionnement du SoftPOS sans lecteur physique additionnel
Les APIs Tap to Pay permettent à l’antenne NFC d’un smartphone d’agir comme un lecteur de carte récepteur. Le commerçant saisit le montant de la vente sur son écran et présente son téléphone au client. L’acheteur approche simplement sa carte bancaire physique ou sa montre connectée du dos du smartphone du commerçant. Si le montant dépasse cinquante euros, l’application affiche un pavé numérique aléatoire pour la saisie du code PIN. Cette saisie logicielle sécurisée (PIN on Glass) respecte des normes cryptographiques strictes pour empêcher toute interception espionne.
Les prérequis matériels et les partenariats d’acquisition
Pour activer ce service, votre application doit s’interfacer avec un processeur de paiement agréé comme Stripe ou Adyen. Sur iPhone, cette fonctionnalité exige au minimum un appareil iPhone XS fonctionnant sous une version récente d’iOS. Sur Android, l’appareil doit posséder une puce NFC active, un environnement d’exécution sécurisé et la version Android 11. Le partenaire bancaire fournit un SDK certifié qui gère la communication chiffrée avec les serveurs d’autorisation financière. Cette innovation supprime les frais récurrents de location des boîtiers électroniques traditionnels pour les petits artisans.
Notre retour d’expérience chez Écovélo : les agents de terrain utilisent Tap-to-Pay pour encaisser directement les cautions lors d’animations de mobilité urbaine sans aucun matériel externe.
Quelles sont les exigences de conformité PCI DSS et PCI CPOC ?
L’encaissement de transactions financières engage la responsabilité juridique de l’éditeur du logiciel face aux réseaux bancaires internationaux. Dès lors, la sécurisation du Paiement mobile NFC exige le respect scrupuleux des normes édictées par le PCI SSC.
La norme PCI MPoC et l’isolation logicielle des codes PIN
Le standard PCI MPoC unifie les règles de sécurité applicables aux solutions d’acceptation de paiement sur terminaux grand public. La norme impose une séparation hermétique entre la saisie du code secret et les autres composants de l’application. Le pavé numérique dynamique change l’ordre des chiffres à chaque transaction pour déjouer les logiciels espions d’écran. De plus, le code PIN saisi est immédiatement chiffré en mémoire vive avant d’être expédié au processeur bancaire. L’application ne conserve aucune trace du code secret après la transmission du paquet chiffré vers le serveur.
L’attestation d’intégrité du système d’exploitation mobile
Avant d’autoriser un encaissement, le SDK vérifie que le smartphone n’a pas fait l’objet d’un déverrouillage système (root ou jailbreak). Des mécanismes de détection vérifient la présence de débogueurs, d’émulateurs ou d’outils d’injection de code mémoire malveillants. Sur Android, cette vérification s’appuie sur l’API Play Integrity pour attester de l’authenticité de l’environnement matériel. Si l’intégrité du terminal s’avère suspecte, la fonctionnalité d’encaissement se verrouille immédiatement pour protéger l’acheteur. Cette surveillance permanente garantit un niveau de sécurité équivalent à celui d’un terminal de paiement électronique classique.
À retenir :
- Norme PCI MPoC : La certification officielle est obligatoire pour transformer un smartphone en terminal récepteur.
- Chiffrement de bout en bout : Les données de carte bancaire transitent de façon chiffrée sans stockage local.
- Contrôle d’intégrité : Tout appareil rooté ou modifié est banni pour prévenir les attaques logicielles.
Quels cas d’usage privilégier : retail, transport, restauration et événementiel ?
La mobilité du paiement ouvre des opportunités commerciales considérables pour les entreprises disposant d’équipes en déplacement constant. Sur le terrain, les applications de Paiement mobile NFC transforment les encaissements au sein d’industries très variées en 2026.
L’encaissement nomade et la réduction des files d’attente
Dans le secteur du commerce de détail, les vendeurs encaissent les clients directement au milieu des rayons du magasin. Cette fluidité supprime les files d’attente aux caisses traditionnelles lors des opérations commerciales à forte fréquentation. Dans la restauration, les serveurs prennent les commandes et encaissent l’addition à la table sans manipulation de facturette papier. Pour les chauffeurs de taxi ou les livreurs à domicile, le smartphone unique centralise le guidage GPS et l’encaissement. Cette polyvalence allège l’équipement des collaborateurs nomades tout en accélérant les flux financiers entrants de l’entreprise.
La validation sans contact dans les transports urbains
Les réseaux de transport public déploient massivement le modèle d’Open Payment sur leurs lignes de bus et de métro. L’usager ne composte plus de titre de transport cartonné mais valide son trajet avec sa carte ou son téléphone. Le système calcule automatiquement le tarif le plus avantageux pour l’utilisateur en fin de journée selon ses trajets. Lors de grands festivals, les organisateurs suppriment les bracelets cashless propriétaires au profit du paiement direct sur mobile. Cette simplification logistique réduit les coûts d’infrastructure temporaire tout en sécurisant la comptabilité des organisateurs d’événements.
Notre retour d’expérience chez Buddit : l’ajout du paiement sans contact nomade a permis aux livreurs d’enregistrer 15 % de pourboires supplémentaires grâce à la fluidité du geste.
Tableau 2 : Analyse des frais et commissions d’interchange (Source : Banque de France)
| Type de transaction sans contact | Commission d’interchange UE | Frais de réseau (Scheme Fee) | Marge d’acquisition type |
| Carte de débit grand public | Plafonnée à 0,20 % | 0,05 % à 0,15 % | 0,40 % à 0,80 % |
| Carte de crédit grand public | Plafonnée à 0,30 % | 0,08 % à 0,18 % | 0,50 % à 0,90 % |
| Carte commerciale / Entreprise | Non plafonnée (1,20 % à 1,80 %) | 0,15 % à 0,25 % | 0,80 % à 1,40 % |
| Portefeuille étranger (Hors UE) | Non plafonnée (1,50 % à 2,20 %) | 0,25 % à 0,45 % | 1,20 % à 1,80 % |
Architecture technique : comment fonctionnent la tokenisation et les passerelles ?
L’échange d’informations sensibles sur les ondes radio impose une anonymisation préalable des coordonnées bancaires des utilisateurs. En pratique, l’architecture du Paiement mobile NFC découple les données réelles grâce à un mécanisme universel de tokenisation.
Le rôle des réseaux de cartes et le Token Service Provider
Lorsqu’un utilisateur enregistre sa carte bancaire dans son smartphone, le numéro PAN d’origine n’est jamais conservé dans l’appareil. Le réseau bancaire (Visa ou Mastercard) génère un identifiant de substitution unique appelé jeton de paiement (token). Ce jeton est associé exclusivement au matériel physique du smartphone et ne peut pas être utilisé sur un autre équipement. Si un tiers intercepte les données radio, le jeton capturé reste inutilisable en dehors du contexte sécurisé d’origine. Les banques émettrices conservent la table de correspondance sécurisée dans des coffres-forts informatiques inaccessibles aux pirates.
L’intégration des passerelles de paiement bancaires
La passerelle de paiement (Payment Service Provider) assure l’interface technique entre l’application mobile et les banques acquéreuses. Le SDK mobile transmet le jeton chiffré au serveur de la passerelle via une connexion TLS mutuellement authentifiée. Le prestataire contacte le réseau de carte pour vérifier la solvabilité du compte bancaire en quelques dizaines de millisecondes. Une fois la transaction autorisée, le commerçant reçoit un identifiant de transaction unique servant de preuve légale d’encaissement. Cette architecture protège le commerçant contre les fraudes et simplifie les rapprochements comptables quotidiens dans son logiciel ERP.
Notre retour d’expérience chez McCain : nous avons orchestré l’intégration d’une passerelle bancaire résiliente pour sécuriser les commandes directes sur nos distributeurs automatiques industriels connectés.
À retenir :
- Tokenisation universelle : Le véritable numéro de carte bancaire ne transite jamais par les ondes radio du smartphone.
- Jeton contextualisé : Le token de paiement est verrouillé sur l’appareil physique pour interdire toute réutilisation frauduleuse.
- Attestation TLS : Les flux bancaires vers les passerelles utilisent un chiffrement mTLS conforme aux recommandations de l’ANSSI.
Quels sont les coûts d’intégration et les commissions de transaction ?

L’adoption de ce mode de paiement modifie la structure des charges d’exploitation de votre écosystème commercial. En réalité, estimer les coûts du Paiement mobile NFC nécessite de distinguer l’investissement technique initial des commissions de fonctionnement.
Le coût de développement d’une fonctionnalité de paiement dépend de la solution sélectionnée par l’équipe technique. L’intégration de briques clientes standard comme Apple Pay ou Google Pay s’effectue généralement en deux à trois semaines de travail. En revanche, le déploiement d’une solution complète de SoftPOS Tap-to-Pay exige des audits de sécurité et des certifications logicielles longues. Prévoyez un budget de développement initial oscillant entre 15 000 et 40 000 euros selon l’étendue des passerelles prises en charge. Ces coûts sont rapidement compensés par la disparition des frais fixes liés aux matériels de paiement traditionnels.
Sur le plan transactionnel, les commerçants acquittent des commissions proportionnelles calculées sur chaque paiement sans contact validé. Les modèles tarifaires appliquent une formule transparente combinant les frais d’interchange, les coûts de réseau et la marge d’acquisition. En France, la commission globale pour une transaction locale par carte de débit se situe couramment entre 0,7 % et 1,4 %. Certains prestataires modernes proposent des formules simplifiées à taux fixe autour de 1,2 % plus quelques centimes par encaissement. Une négociation de volume permet de réduire ces frais à mesure que le chiffre d’affaires mobile de l’entreprise augmente.
Checklist : 10 étapes pour déployer le paiement sans contact
- Définir le modèle d’usage : paiement client (Wallet) ou encaissement marchand (Tap-to-Pay).
- Sélectionner un prestataire de paiement certifié prenant en charge les SDK mobiles natifs.
- Créer et configurer les comptes marchands auprès d’Apple Developer et de Google Pay Business Console.
- Intégrer le framework PassKit sous iOS et l’API Google Pay sous Android pour sécuriser les flux.
- Mettre en place une authentification biométrique obligatoire pour confirmer chaque ordre de débit financier.
- Valider la conformité PCI MPoC avec le processeur bancaire si vous déployez du SoftPOS.
- Tester le comportement de l’application sur des terminaux aux antennes NFC moins sensibles.
- Configurer des alertes automatisées pour surveiller les taux de rejet de paiement en temps réel.
- Mettre en œuvre les mécanismes de détection d’intégrité matérielle contre les smartphones déverrouillés.
- Former les équipes de vente sur le terrain aux bonnes pratiques de manipulation du sans-contact.
FAQ sur le paiement mobile NFC
Moderniser vos canaux d’encaissement pour booster vos ventes
La généralisation du Paiement mobile NFC offre une opportunité historique de fluidifier les échanges commerciaux physiques et numériques en 2026. En supprimant les contraintes des caisses sédentaires, vous offrez à vos clients une liberté d’achat immédiate et rassurante. Cette modernisation logicielle réduit les frais de gestion des espèces tout en accélérant les flux financiers au sein de votre trésorerie. Les entreprises qui intègrent ces technologies sans contact prennent une avance concurrentielle déterminante dans les secteurs du commerce de détail et du service nomade. La sécurité des protocoles unifiée garantit une adoption massive par les consommateurs sans risque pour votre réputation.
Pour concevoir et déployer une solution de paiement sans contact performante, notre agence de développement mobile vous accompagne à chaque étape stratégique de votre feuille de route. Nos ingénieurs conçoivent des architectures logicielles sécurisées et modulaires, capables d’exploiter les dernières innovations matérielles d’Apple et de Google. La maîtrise approfondie des protocoles cryptographiques et des exigences de conformité bancaire vous garantit un service mobile robuste, rentable et parfaitement aligné sur vos ambitions commerciales.